Ajuste judicial por usura y explotación patrimonial: operatividad retroactiva, extensión a arrendamientos y subsistencia del deber de pago en la jurisprudencia de la SCJN
Sun, Sep 20, 2026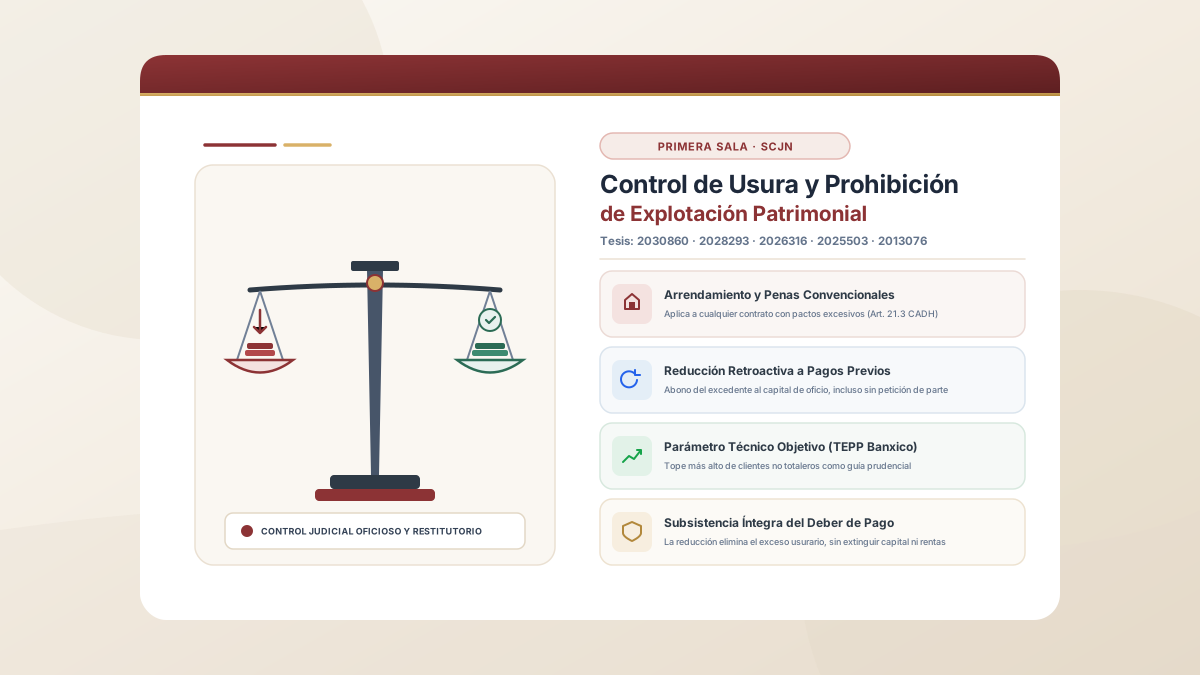
En el orden jurídico mexicano, el control judicial sobre estipulaciones económicas excesivas ha experimentado una evolución técnica sustantiva a través de los criterios emitidos por la Primera Sala de la Suprema Corte de Justicia de la Nación (SCJN). Lejos de reducirse a un análisis exclusivo de títulos de crédito o contratos de mutuo con interés, la doctrina jurisprudencial vigente delimita cómo la judicatura federal y los tribunales de legalidad deben intervenir para moderar cobros desproporcionados, cuáles son los efectos contables retroactivos sobre sumas ya liquidadas y cuáles son los límites materiales de dicha tutela, la cual en ningún caso extingue la obligación sustantiva de pago.
1. Ficha técnica de las resoluciones y criterios normativos analizados
El marco regulatorio jurisprudencial sobre la intervención judicial ante cobros lesivos se articula a partir de los siguientes criterios emitidos por la Primera Sala del Máximo Tribunal:
| Registro digital | Clave de tesis / Tipo | Instancia y Época | Rubro oficial | Publicación |
|---|---|---|---|---|
| 2030860 | 1a./J. 141/2025 (11a.) (Jurisprudencia) |
Primera Sala Undécima Época |
PROHIBICIÓN DE EXPLOTACIÓN DE LA PERSONA POR LA PERSONA. PUEDE ANALIZARSE EN CUALQUIER CONTRATO QUE CONTENGA INTERESES MORATORIOS, PENAS CONVENCIONALES U OTRO TIPO DE ESTIPULACIONES QUE PUEDAN RESULTAR EN UN PROVECHO ECONÓMICO EXCESIVO PARA UNA DE LAS PARTES. | 8 de agosto de 2025 (Obligatoria: 11-ago-2025) |
| 2028293 | 1a. I/2024 (11a.) (Tesis aislada) |
Primera Sala Undécima Época |
USURA. LA REDUCCIÓN DE LA TASA DE INTERÉS POR ESTIMARSE USURARIA DEBE APLICARSE A LOS INTERESES PENDIENTES DE CUBRIR Y A LOS YA PAGADOS, AUN CUANDO NO HAYA SIDO SOLICITADO. | 23 de febrero de 2024 (ADR 3111/2023) |
| 2026316 | 1a./J. 2/2023 (11a.) (Jurisprudencia) |
Primera Sala Undécima Época |
USURA. EN CASO DE QUE EL JUZGADOR, DE MANERA JUSTIFICADA, OPTE POR TOMAR COMO REFERENTE LA TASA DE INTERÉS EFECTIVA PROMEDIO PONDERADA (TEPP) PARA CLIENTES NO TOTALEROS, A FIN DE VERIFICAR SI SON USURARIOS LOS INTERESES MORATORIOS PACTADOS POR PERSONAS FÍSICAS EN UN PAGARÉ, DEBE TOMAR EL VALOR MÁS ALTO DE LOS PUBLICADOS POR EL BANCO DE MÉXICO. | 21 de abril de 2023 (Libro 24, Tomo II) |
| 2025503 | 1a./J. 120/2022 (11a.) (Jurisprudencia) |
Primera Sala Undécima Época |
INTERÉS USURERO. AL ACREDITARSE, LA TASA DE INTERÉS QUE ES REDUCIDA PRUDENCIALMENTE POR EL ÓRGANO JURISDICCIONAL DEBE SER APLICADA DE MANERA RETROACTIVA RESPECTO DE LOS INTERESES YA PAGADOS. | 18 de noviembre de 2022 (Libro 19, Tomo II) |
| 2013076 | 1a./J. 54/2016 (10a.) (Jurisprudencia) |
Primera Sala Décima Época |
USURA. SU PROHIBICIÓN APLICA TANTO PARA LOS INTERESES ORDINARIOS COMO PARA LOS MORATORIOS PACTADOS EN UN PAGARÉ. | 18 de noviembre de 2016 (Libro 36, Tomo II) |
2. Fundamento constitucional y convencional de la intervención oficiosa
La intervención judicial para reducir o moderar tasas y penalizaciones contractuales emana del mandato previsto en el artículo 21, numeral 3, de la Convención Americana sobre Derechos Humanos (CADH), incorporado al bloque de constitucionalidad a través del artículo 1o de la Constitución Política de los Estados Unidos Mexicanos. El precepto convencional dispone expresamente:
«Tanto la usura como cualquier otra forma de explotación del hombre por el hombre deben ser prohibidas por la ley.»
A partir de esta disposición, la Primera Sala determinó que la protección contra la usura es una vertiente de un género más amplio: la prohibición general de explotación de la persona por la persona.
Por tratarse de un derecho humano indisponible tutelado a nivel constitucional:
- Deber de escrutinio oficioso: Las autoridades jurisdiccionales no requieren que el demandado alegue expresamente la usura en su contestación de demanda para que el juzgador proceda a calificar si lo estipulado vulnera el orden convencional.
- Invalidez de la convalidación por consentimiento: La existencia de un acuerdo firmado, aun bajo la autonomía de la voluntad privada, no subsana ni convalida un pacto que entrañe un provecho económico abusivo o desproporcionado.
3. Extensión sustantiva: de los pagarés a arrendamientos y penas convencionales
Históricamente, el análisis judicial de usura se concentró en títulos de crédito (pagarés) y contratos bancarios o mercantiles de préstamo. No obstante, las decisiones de la Primera Sala precisaron y expandieron el campo de aplicación de esta tutela:
A. Aplicación a intereses ordinarios y moratorios (Tesis 1a./J. 54/2016)
Mediante la jurisprudencia con registro digital 2013076, la Suprema Corte resolvió que la prohibición de la usura no se agota en el rédito devengado por el disfrute del dinero (interés ordinario), sino que comprende igualmente la sanción pactada por el retardo en el cumplimiento de la obligación (interés moratorio). Ambos conceptos integran una afectación patrimonial acumulable que debe someterse al tamiz de proporcionalidad, impidiendo que la penalización por mora resulte económicamente ruinosa o confiscatoria.
B. Extensión general a arrendamientos y penas convencionales (Jurisprudencia 1a./J. 141/2025)
Con la publicación de la jurisprudencia obligatoria 1a./J. 141/2025 (11a.) (registro digital 2030860), la Primera Sala formalizó que la prohibición de explotación:
«...puede analizarse en cualquier contrato que contenga intereses moratorios, penas convencionales u otro tipo de estipulaciones que puedan resultar en un provecho económico excesivo para una de las partes.»
El criterio derivó del estudio de contratos de arrendamiento inmobiliario en los que se habían estipulado intereses moratorios desmedidos y cláusulas penales por cada día o mes de retraso en el pago de la renta. La Sala precisó los hechos normativos siguientes:
- Independencia del tipo de contrato: El escrutinio judicial procede al margen de la denominación que las partes confieran al acto jurídico (arrendamiento, prestación de servicios, compraventa a plazos o mutuo).
- Configuración del ilícito convencional: Se actualiza cuando concurre una desproporción relevante entre las prestaciones contratadas que vulnere la dignidad humana, provocando una situación de abuso o sometimiento patrimonial en perjuicio del deudor o inquilino.
- Fiscalización de penas convencionales: Las penalizaciones fijas o escalonadas por incumplimiento no pueden operar como un mecanismo de enriquecimiento que sobrepase la razonabilidad del daño derivado del retardo.
4. La operatividad retroactiva del ajuste judicial
Uno de los aspectos fácticos y procedimentales de mayor trascendencia en la jurisprudencia federal es la temporalidad y eficacia contable de la reducción judicial de cobros excesivos.
A. Efecto retroactivo respecto de los montos ya liquidados (Tesis 1a./J. 120/2022)
En la jurisprudencia con registro digital 2025503, la Primera Sala resolvió que, una vez acreditada la naturaleza usuraria del cobro y decretada su reducción prudencial:
«...debe ser aplicada de manera retroactiva respecto de los intereses ya pagados.»
El tribunal razonó que la nulidad del exceso usurario no surge a partir del dictado de la sentencia, sino que vicia el pacto contractual desde su génesis. En consecuencia, limitar la reducción únicamente a los cobros pendientes o futuros permitiría al acreedor consolidar y retener un beneficio económico ilícito obtenido con anterioridad al juicio.
B. Mecánica de imputación contable
Bajo las reglas jurisprudenciales aplicables:
- Recálculo de lo efectivamente cubierto: Las sumas que el deudor entregó durante la vigencia del contrato se recalculan conforme a la tasa reducida fijada por el juez.
- Abono a la suerte principal: La diferencia o excedente económico resultante entre lo indebidamente cobrado y la tasa reducida se acredita de forma directa a la amortización del capital (suerte principal) o de las rentas base devengadas.
- Restitución de remanentes: Si tras liquidar el capital adeudado en su totalidad mediante dicha compensación subsiste un saldo favorable para el obligado, la autoridad jurisdiccional ordena la devolución o restitución del remanente.
C. Aplicación oficiosa sin necesidad de petición de parte (Tesis aislada 1a. I/2024)
Mediante la tesis 1a. I/2024 (11a.) (registro digital 2028293), dimanada del Amparo Directo en Revisión 3111/2023, la Primera Sala concluyó que la aplicación retroactiva de la reducción:
«...debe aplicarse a los intereses pendientes de cubrir y a los ya pagados, aun cuando no haya sido solicitado.»
El tribunal colegiado o de primera instancia no puede rehusarse a ajustar los periodos anteriores bajo el argumento de estricto derecho o de falta de pretensión reconvencional por parte del demandado. El mandato de tutela contra la explotación impone el deber oficioso de ordenar la reliquidación integral de la cuenta contractual.
5. Parámetros objetivos para la fijación de la tasa reducida (Tesis 1a./J. 2/2023)
La potestad del órgano jurisdiccional para reducir réditos no opera de forma discrecional o carente de motivación técnica. En la jurisprudencia con registro digital 2026316, la Suprema Corte resolvió las reglas aplicables cuando el juzgador toma como referencia el mercado crediticio:
- Referente financiero regulatorio: El juez puede acudir justificadamente a los indicadores publicados por el Banco de México, en particular a la Tasa de Interés Efectiva Promedio Ponderada (TEPP) para clientes «no totaleros» (aquellos usuarios que pagan intereses financieros por no liquidar la totalidad de su saldo mensual en tarjetas de crédito).
- Obligación de tomar el valor más alto: Cuando se adopta este referente, el juzgador debe aplicar el valor más alto de los publicados por el Banco de México dentro del segmento análogo correspondiente.
- Finalidad técnica: Al estar respaldada por los reportes de supervisión financiera del Banco Central, la tasa más alta de la TEPP goza de una presunción de no usura dentro de las condiciones normales del mercado, evitando que la reducción judicial resulte desproporcionadamente punitiva para el acreedor o carente de sustento pericial objetivo.
6. Límite material estricto: la subsistencia inalterada del deber de pago
Un principio rector derivado directamente de las ejecutorias de la Suprema Corte consiste en que la sanción judicial contra la usura y la explotación patrimonial no extingue la obligación sustantiva ni exime del deber de pago.
Los hechos normativos delimitados por el Máximo Tribunal establecen con exactitud las siguientes directrices:
- La suerte principal no se anula: En los contratos de crédito o títulos de deuda, la obligación de reintegrar el capital prestado permanece vigente en sus términos originales. La nulidad del pacto usurario afecta exclusivamente el sobreprecio o exceso sobre el rédito razonable; en ningún caso opera como una condonación de la deuda.
- Las rentas devengadas subsisten íntegramente: En los contratos de arrendamiento, la intervención oficiosa respecto de intereses moratorios o penas convencionales excesivas no libera al inquilino del pago puntual de las rentas generadas por la ocupación y uso del inmueble, ni interrumpe la procedencia de la acción rescisoria o de desocupación si existe mora en la obligación principal.
- Adeudo recalculado exigible: El efecto de la sentencia consiste en reestructurar o reliquidar la condena: el obligado debe solventar la suerte principal y los intereses o penas moderadas a la tasa judicialmente fijada, deduciendo únicamente los cobros indebidos previos que hubiesen sido acreditados como pago de capital.
La justicia federal interviene para corregir el desequilibrio y evitar que la deuda se traduzca en una herramienta de sometimiento patrimonial contrario a la dignidad humana; sin embargo, no suprime la exigibilidad del cumplimiento de las prestaciones recíprocas legítimamente convenidas.
7. Resumen comparativo de los efectos judiciales
| Aspecto procesal | Regla general tradicional | Criterio jurisprudencial vinculante de la SCJN |
|---|---|---|
| Ámbito contractual | Se restringía a préstamos de dinero y títulos de crédito (pagarés). | Aplica a cualquier tipo de contrato, incluidos arrendamientos y penas convencionales (Tesis 2030860). |
| Petición de parte | Requería excepción expresa o reconvención del demandado. | Escrutinio y reducción obligatoriamente oficiosos por la persona juzgadora (Tesis 2028293). |
| Eficacia en el tiempo | Reducción con efectos únicamente futuros (ex nunc) sobre intereses no cubiertos. | Eficacia retroactiva (ex tunc): se reliquidan los intereses ya pagados y se imputan al capital (Tesis 2025503 y 2028293). |
| Referente de tasación | Fijación discrecional sin estándar uniforme. | Adopción de parámetros objetivos como la TEPP más alta publicada por Banxico (Tesis 2026316). |
| Obligación principal | Exigibilidad plena. | Subsiste plenamente: la reducción extirpa solo el exceso usurario, sin anular capital ni rentas debidas. |