El pagaré digital en México: reforma a la LGTOC, validez ejecutiva mercantil y el estándar jurisprudencial de la firma electrónica avanzada (Tesis 2031391)
Sun, Sep 20, 2026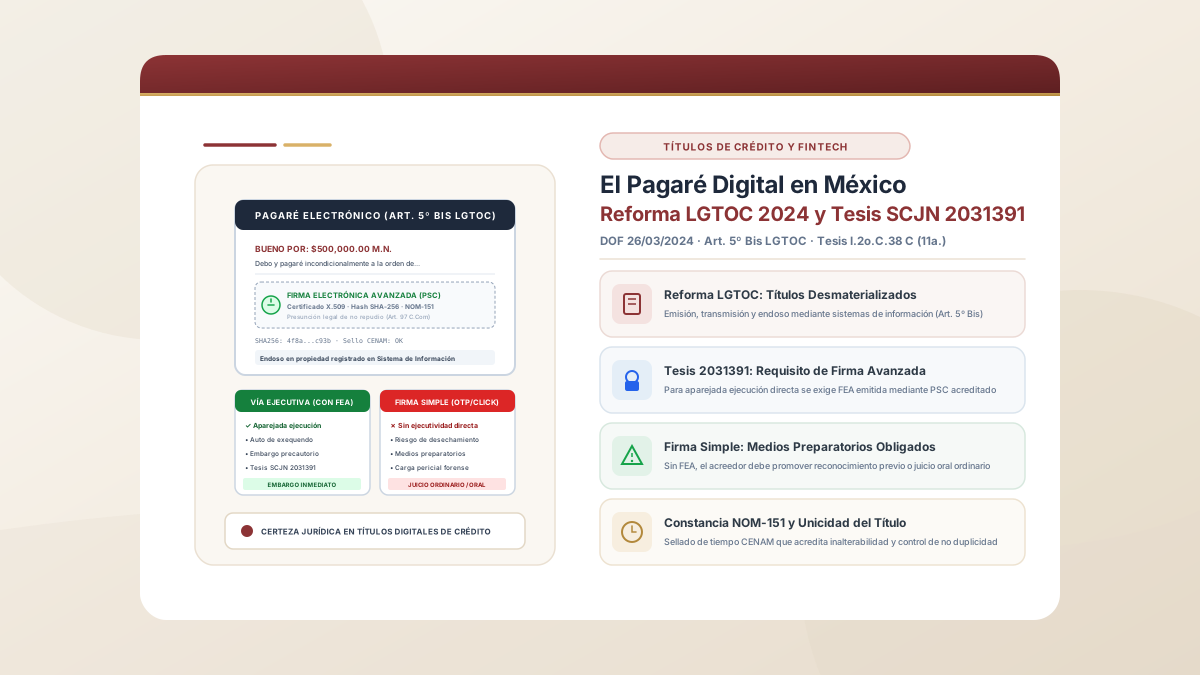
En el ecosistema financiero mexicano, las empresas de tecnología financiera (fintechs), las Sociedades Financieras de Objeto Múltiple (SOFOMes), los fondos de crédito privado y los prestamistas particulares han migrado de forma masiva hacia la originación de préstamos 100 % digitales. Como respaldo primordial de estas operaciones dinerarias, la práctica crediticia recurre cotidianamente a la suscripción del pagaré digital mediante plataformas web, aplicaciones móviles o flujos remotos de contratación.
Sin embargo, entre 2020 y la actualidad, el marco normativo y judicial aplicable a los títulos de crédito electrónicos ha experimentado una transformación profunda y definitoria. Dos hitos legales han marcado la pauta: en primer término, la reforma a la Ley General de Títulos y Operaciones de Crédito (LGTOC) publicada en el Diario Oficial de la Federación el 26 de marzo de 2024, que incorporó de manera formal la figura de los títulos de crédito emitidos por medios electrónicos; en segundo término, la publicación en el Semanario Judicial de la Federación de la Tesis aislada I.2o.C.38 C (11a.) (con número de registro digital 2031391), la cual delimita qué tipo de firma electrónica se exige para que un pagaré digital mantenga la vía ejecutiva mercantil con aparejada ejecución y embargo precautorio inmediato.
1. Cronología y ficha técnica de las novedades normativas (2020 a la fecha)
La evolución legal del pagaré digital en México se estructura a partir de los siguientes acontecimientos legislativos y jurisprudenciales:
| Fecha | Instrumento normativo / Criterio | Instancia / Publicación | Aportación fáctica al pagaré digital |
|---|---|---|---|
| Previo a 2024 | Artículos 89 a 114 del Código de Comercio y 210-A del CFPC | Congreso de la Unión | Reconocimiento genérico de mensajes de datos y firma electrónica simple/avanzada en actos de comercio, pero con vacío expreso en la LGTOC respecto a títulos ejecutivos. |
| 26 de marzo de 2024 | Decreto de reformas a la LGTOC y a la LGOAAC | Diario Oficial de la Federación (DOF) (Vigente desde el 27-marzo-2024) |
Reforma sustantiva: se reconoce expresamente la emisión, suscripción, aval, endoso y entrega de títulos de crédito en medios electrónicos (adición de Arts. 5o, 5o Bis, 26, entre otros). |
| Octubre de 2025 | Tesis I.2o.C.38 C (11a.) (Registro digital: 2031391) |
Tribunales Colegiados de Circuito Semanario Judicial de la Federación |
Criterio jurisdiccional: El pagaré digital debe ser firmado a través de firma electrónica avanzada para producir los efectos de un título de crédito con ejecutividad directa. |
| Vigente | NOM-151-SCFI-2016 | Secretaría de Economía | Estándar técnico obligatorio de conservación de mensajes de datos y sellado de tiempo criptográfico (CENAM) a través de un Prestador de Servicios de Certificación (PSC). |
2. La Reforma a la LGTOC de marzo de 2024: La desmaterialización formal del título
Hasta antes del 27 de marzo de 2024, el artículo 5o de la LGTOC definía a los títulos de crédito como los "documentos necesarios para ejercitar el derecho literal que en ellos se consigna". Dicha redacción histórica ataba conceptualmente el título a su soporte en papel físico y a la firma autógrafa del suscriptor.
El Decreto publicado en el DOF el 26 de marzo de 2024 modificó este paradigma mediante disposiciones puntuales:
A. Equivalencia funcional y sistema de información (Artículo 5o)
El artículo 5o de la LGTOC reformado dispone que los títulos de crédito pueden emitirse a través de medios electrónicos, ópticos o por cualquier otra tecnología, siempre que se generen y gestionen mediante un sistema de información en términos del artículo 89 del Código de Comercio.
B. Los requisitos de integridad y disponibilidad (Artículo 5o Bis)
El adicionado artículo 5o Bis de la ley resuelve el cumplimiento del requisito formal de constar "por escrito":
- Conservación íntegra y disponible: El documento digital se presume legalmente existente si la información contenida en el pagaré se ha mantenido completa e inalterada a partir del momento en que se generó por primera vez en su forma definitiva.
- Trazabilidad en el sistema: El sistema de información debe permitir verificar la trazabilidad inmutable de cualquier cambio derivado del curso normal de su comunicación, archivo o presentación judicial.
- Firma atribuible: El requisito de firma del suscriptor o avalista se tiene por cumplido siempre que dicha firma sea legalmente atribuible a la persona obligada conforme a las reglas del Código de Comercio.
C. Endoso y circulación electrónica (Artículo 26)
La reforma superó el obstáculo físico del endoso en el reverso del papel. El artículo 26 de la LGTOC establece que tratándose de títulos electrónicos, el endoso (en propiedad, en procuración o en garantía) se formaliza y registra directamente a través del propio sistema de información, considerándose entregado al nuevo tenedor al quedar asentada la transferencia.
3. La encrucijada técnica: Firma Electrónica Avanzada (FEA) vs. Firma Electrónica Simple (FES)
Uno de los hechos que mayor impacto produce en la cartera de los prestamistas es la distinción técnica y procesal entre los tipos de firma electrónica utilizados en sus plataformas:
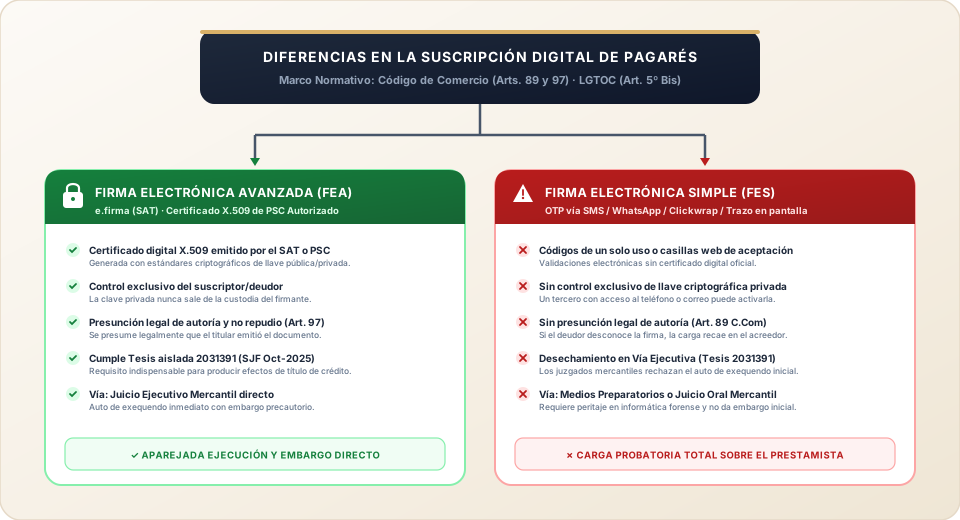
- Firma Electrónica Avanzada (FEA - Art. 97 del Código de Comercio):
Requiere que los datos de creación de la firma correspondan exclusivamente al firmante y que estén bajo su control absoluto al momento de la firma. Al ser generada mediante la e.firma (SAT) o a través de un Prestador de Servicios de Certificación (PSC) acreditado por la Secretaría de Economía, la ley le otorga una presunción legal de no repudio y equivalencia funcional plena con la firma autógrafa. - Firma Electrónica Simple (FES - Art. 89 del Código de Comercio):
Comprende métodos habituales de originación crediticia rápida: verificación de identidad por biometría facial en app, confirmación mediante código numérico de un solo uso (OTP) enviado por SMS o WhatsApp, o la marcación de una casilla de aceptación de términos contractuales.
Hecho probatorio sustantivo: La firma electrónica simple carece de presunción legal de autoría. Si el deudor niega haber solicitado el préstamo o haber suscrito el pagaré, el acreedor asume la carga procesal de demostrar que la cuenta telefónica, la dirección IP y el dispositivo pertenecían fehacientemente al demandado al momento del desembolso.
4. La Tesis 2031391 y la procedencia de la Vía Ejecutiva Mercantil
El interés primordial de cualquier prestamista al documentar un crédito en un pagaré es acceder al Juicio Ejecutivo Mercantil (regulado en los artículos 1391 a 1414 del Código de Comercio). En este procedimiento, a diferencia del juicio ordinario u oral, el juez dicta un Auto con mandamiento en forma (Auto de Exequendo) desde la admisión de la demanda:
Si el deudor no liquida el adeudo en el acto mismo del requerimiento judicial, el actuario judicial procede de forma inmediata al embargo precautorio de cuentas bancarias, bienes muebles o inmuebles para garantizar la suerte principal y los accesorios legales.
El criterio judicial del registro digital 2031391
Al resolver una controversia donde se pretendió ejecutar un pagaré digital emitido en una plataforma crediticia, el Segundo Tribunal Colegiado en Materia Civil del Primer Circuito emitió la tesis con rubro oficial:
«PAGARÉ DIGITAL. DEBE SER FIRMADO A TRAVÉS DE FIRMA ELECTRÓNICA AVANZADA PARA PRODUCIR LOS EFECTOS DE UN TÍTULO DE CRÉDITO.»
El Tribunal Colegiado determinó los siguientes hechos normativos:
- Desechamiento de la demanda ejecutiva mercantil: La demanda promovida con base en un pagaré digital debe desecharse si no se acredita que la firma del suscriptor fue generada mediante una firma electrónica avanzada con intervención de un prestador de servicios de certificación autorizado.
- Deficiencia de la firma simple como título ejecutivo: Los mecanismos de firma electrónica simple o no certificada no satisfacen el rigor cambiario inherente a los títulos de crédito, por lo que el documento no reúne los elementos de literalidad y certeza indispensables para despachar el auto de exequendo con embargo.
5. Vías procesales alternativas para el cobro de pagarés con firma simple
Cuando un prestamista o institución de crédito formalizó sus préstamos utilizando firmas electrónicas simples (SMS OTP, clics o firmas en pantalla táctil), la falta de executividad directa no extingue el derecho sustantivo al cobro de la deuda monetaria, pero altera sustancialmente la vía procesal de litigio:
| Mecanismo de acción | Procedimiento fáctico | Efecto sobre el embargo |
|---|---|---|
| A. Medios Preparatorios a Juicio Ejecutivo Mercantil | Se cita al deudor ante el juez para que, bajo protesta de decir verdad, reconozca el contenido del mensaje de datos y la firma electrónica simple utilizada (Art. 1162 C.Com). | No hay embargo inmediato. Si el deudor comparece y reconoce la firma, queda preparado el título ejecutivo; si comparece y niega la firma, se frustra la vía ejecutiva. |
| B. Juicio Oral Mercantil (Vía Cognitiva Ordinaria) | Se promueve la acción de cobro demandando el contrato de crédito subyacente y el pagaré digital como prueba documental electrónica (Art. 1390 Bis C.Com). | No procede el embargo precautorio en el emplazamiento, a menos que el actor solicite providencia precautoria exhibiendo fianza cuantiosa para garantizar daños y perjuicios. |
| C. Desahogo Pericial en Informática Forense | El acreedor debe ofrecer dictamen pericial en sistemas y telecomunicaciones que analice los logs del servidor, la dirección IP de conexión, la constancia NOM-151 y la cuenta bancaria destino de la dispersión de fondos. | La sentencia definitiva que condene al pago dependerá de la valoración judicial de la fiabilidad técnica del método de identificación empleado. |
6. La constancia NOM-151-SCFI-2016 y el principio de Unicidad
En el pagaré tradicional de papel, el principio de incorporación garantiza que solo quien posee materialmente el documento físico original tiene el derecho de cobrarlo y que no pueden existir dos títulos originales simultáneos en circulación.
En los pagarés digitales, al tratarse de archivos electrónicos reproducibles con idénticos ceros y unos, la LGTOC (Art. 5o Bis) y el Código de Comercio resuelven la unicidad a través de dos mecanismos técnicos:
- Constancia de Conservación NOM-151 emitida por un PSC:
Al momento de firmarse el pagaré, se genera su huella criptográfica (hash SHA-256) y un Prestador de Servicios de Certificación autorizado por la Secretaría de Economía emite una estampilla de tiempo ASN.1 DER sincronizada con el CENAM. Esta constancia acredita fehacientemente ante el juzgado que el pagaré existía íntegro e inalterado en ese segundo exacto. - Control de no duplicidad en el Sistema de Información:
El acreedor debe acreditar en juicio que su sistema de información o repositorio centralizado ejerce el control exclusivo de la copia original negociable, impidiendo que el crédito sea cobrado simultáneamente por dos tenedores o que se generen títulos duplicados sobre la misma deuda.
7. Matriz de verificación para originadores de crédito y prestamistas
| Parámetro operativo | Pagaré con Firma Simple (OTP/Click) | Pagaré con Firma Electrónica Avanzada (FEA) |
|---|---|---|
| Mecanismo de firma | Código vía SMS, WhatsApp, clickwrap o correo electrónico. | Certificado digital X.509 de la e.firma (SAT) o emitido por PSC autorizado. |
| Vía procesal idónea | Medios Preparatorios o Juicio Oral Mercantil. | Juicio Ejecutivo Mercantil directo. |
| Embargo en el auto de inicio | Improcedente (riesgo de desechamiento bajo Tesis 2031391). | Procedente (auto de exequendo con requerimiento y traba inmediata de embargo). |
| Carga de la prueba en juicio | Recae 100 % en el prestamista (requiere peritaje informático forense). | Presunción de autoría a favor del acreedor; el demandado debe desvirtuar la firma. |
| Soporte de integridad | Requiere constancia NOM-151 y preservación de bitácoras de servidor. | Requiere constancia NOM-151 asociada al certificado digital de suscripción. |